Mange tror, at et solcelleanlæg automatisk kan trækkes fra i skat, bare fordi det producerer strøm. Det er ikke sådan, reglerne fungerer. En husejer i Roskilde og en virksomhedsejer med værksted på Sjælland kan have helt forskellige muligheder, selv om begge har paneler på taget.
I denne guide får du en praktisk gennemgang af solcelleanlæg afskrivning for private og erhverv. Vi forklarer forskellen på afskrivning og fradrag, viser hvordan placering og kapacitet påvirker behandlingen, og gennemgår et konkret eksempel med saldoafskrivning. Vi holder os til det, du kan bruge i dialogen med installatør og revisor. Vi lover ikke et bindende svar fra Skattestyrelsen, for den endelige vurdering afhænger af din konkrete installation og dokumentation.
Hvad du får ud af at læse om afskrivning af solcelleanlæg
Når vi taler med boligejere og virksomhedsejere, kommer spørgsmålet ofte efter montagen: “Kan jeg afskrive anlægget?” Det korte svar er, at ejerform, anvendelse, nettilslutning, fysisk placering og teknisk integration afgør svaret.
Et solcelleanlæg på en privat bolig skal ikke automatisk behandles som et erhvervsmæssigt driftsmiddel. Et anlæg på en fabrik, et lager eller en anden erhvervsejendom kan derimod være omfattet af reglerne for driftsmidler eller installationer. Skatterådet har blandt andet bekræftet, at et selvstændigt anlæg kan behandles som et driftsmiddel, mens et integreret anlæg kan følge bygningen eller installationerne Skatterådets afgørelse om solcelleanlæg som driftsmiddel.
Afskrivning er ikke det samme som fradrag
Et fradrag reducerer typisk den indkomst, der beregnes skat af, efter de regler der gælder for den pågældende udgift. En afskrivning fordeler i stedet en investering over flere regnskabsår. Du får altså ikke nødvendigvis hele anskaffelsen med i ét år.
Det er vigtigt, fordi mange blander privatøkonomi og erhvervsregnskab sammen. En privat ejer kan være underlagt en ordning, hvor anlægget ikke kan afskrives, mens en virksomhed kan have et afskrivningsgrundlag, der omfatter anskaffelsespris, moms, montering og tilslutning, hvis betingelserne er opfyldt Skattestyrelsens vejledning om solceller og andre vedvarende energianlæg.
Du får især svar på:
- Hvilken kategori anlægget kan falde i, driftsmiddel, installation eller bygningsdel.
- Hvorfor kapacitet og placering betyder noget, blandt andet ved grænsen på 1 MW.
- Hvordan saldoafskrivning fungerer med et konkret regneeksempel.
- Hvilke oplysninger elektrikeren skal dokumentere, så revisoren har et ordentligt grundlag.
- Hvor de klassiske fejl opstår, især når private regler blandes sammen med erhvervsregler.
Vores anbefaling er enkel: Få den skattemæssige behandling afklaret, før du bestiller eller ændrer anlægget. Som autoriseret elinstallatør kan vi dokumentere anlæggets tekniske opbygning, men vi træffer ikke den endelige skattemæssige afgørelse.
De grundlæggende begreber i solcelleafskrivning
Et solcelleanlæg på taget af en fabrik kan skattemæssigt blive behandlet forskelligt fra et anlæg, der står frit og fungerer uafhængigt af bygningen. Det er især den fysiske placering, anlæggets kapacitet og dets funktion i virksomheden, der afgør, hvilken kategori det falder i.
Et selvstændigt anlæg kan efter de almindelige erhvervsregler behandles som et driftsmiddel med op til 25 % saldoafskrivning om året Skattestyrelsens afgørelse om afskrivningsgrundlaget for solcelleanlæg. Er anlægget integreret i en fabriks- eller lagerbygning, kan det i stedet følge bygningens regler med op til 4 % årligt, svarende til en lineær periode på 25 år Skatterådets praksis om placering og integration.
Kapaciteten skal også med i vurderingen. Grænsen på 1 MW kan få betydning for den skattemæssige behandling, og den midlertidige 108 %-ordning kan være relevant i bestemte erhvervssituationer. Derfor er det forkert kun at se på standardsatsen på 25 %. Få anlæggets placering, størrelse og anvendelse vurderet samlet.
De vigtigste ord i regnskabet
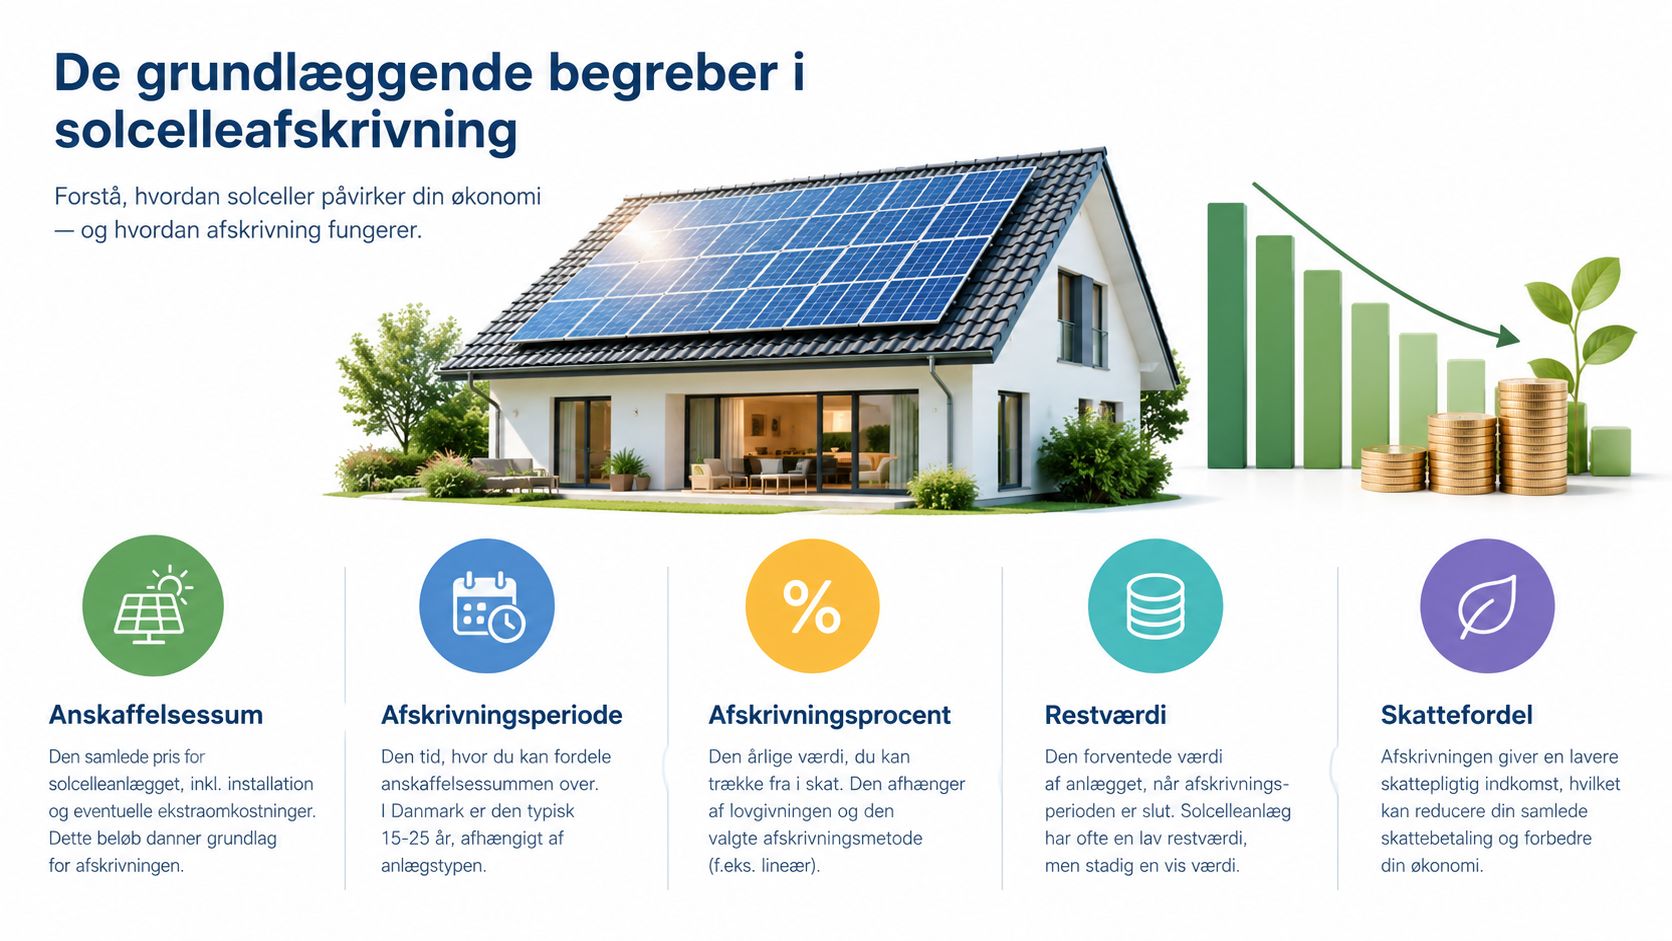
Anskaffelsessummen er det beløb, der kan indgå i afskrivningsgrundlaget. For relevante erhvervsanlæg kan den omfatte anskaffelsespris inklusive moms samt montering og tilslutning, hvis betingelserne er opfyldt.
Saldoværdien er den skattemæssige restværdi ved begyndelsen eller slutningen af et regnskabsår. Ved saldoafskrivning beregnes årets afskrivning ud fra saldoen ved årets begyndelse. Den bogførte afskrivning reducerer saldoen året efter.
Scrapværdien er den forventede værdi, når anlægget ikke længere bruges. Den er ikke det samme som den skattemæssige saldo. Revisoren skal vurdere, hvordan salg, udskiftning eller en restværdi håndteres.
Paneler, inverter, kabler, eltavle og bygningsarbejde skal ikke nødvendigvis placeres i samme kategori. Opdel fakturaen, og beskriv den tekniske opbygning præcist. Se også vores guide om solcellers økonomi for praktiske forhold om anlæg og økonomi.
Praktisk regel: Lad ikke fakturaen stå alene. Beskriv paneler, inverter, tilslutning, montage og eventuelle bygningsændringer, så revisoren kan vurdere grundlaget korrekt.
Privat vs erhverv sådan adskiller reglerne sig
Den største fejl, vi ser, er en antagelse om, at alle solcelleejere kan bruge samme model. Det kan de ikke. En privat boligejer og et ApS med solceller over et værksted skal vurderes efter forskellige forudsætninger.
For private nye anlæg er den historiske skillelinje vigtig. Den regnskabsmæssige metode kan kun bruges, hvis anlægget blev købt, eller der blev indgået en bindende købsaftale, senest 19. november 2012 Skattestyrelsens vejledning om den regnskabsmæssige metode. For ældre anlæg kunne den skematiske metode blandt andet give skattefrihed for de første 7.000 kr. af bruttoindkomsten, hvorefter 60 % af indtægten over beløbet blev beskattet Skattestyrelsens historiske regler for vedvarende energianlæg.
Det er ikke en model, du bare kan vælge til et nyt privatkøb. Skattestyrelsen angiver, at private efter de almindelige regler ikke kan få fradrag eller afskrive på anlægget. Erhvervsmæssig anvendelse, udlejning og selskabsstruktur kan ændre vurderingen, men det kræver en konkret gennemgang.
Hvad ejerformen betyder i praksis
| Forhold | Privatperson | Erhverv, ApS eller IVS |
|---|---|---|
| Typisk anvendelse | Egen bolig og eget elforbrug | Drift af virksomhed, værksted, lager eller fabrik |
| Afskrivning på nyt anlæg | Som udgangspunkt ikke efter de almindelige private regler | Kan være mulig, hvis anlægget er erhvervsmæssigt og klassificeres korrekt |
| Historisk ordning | Relevant ved køb eller bindende aftale senest 19. november 2012 | Skal vurderes efter de regler, der gælder for virksomhedens anlæg |
| Grundlag | Privat ordning kan afskære afskrivning | Kan omfatte anskaffelse, moms, montering og tilslutning, når reglerne passer |
| Vigtigste kontrolpunkt | Ejerform, afregning og nettilslutning | Placering, kapacitet, bygningstype og regnskabsmæssig behandling |
For udlejningsejendomme og boligforeninger skal du ikke konkludere ud fra ejerformen alene. Der kan være forskel på anlæg, der leverer strøm til fælles drift, og anlæg, der knytter sig til en erhvervsmæssig aktivitet. Et selskab er heller ikke automatisk berettiget til den højeste sats.
Hvis du driver virksomhed på Sjælland, kan du læse mere om de tekniske og skattemæssige overvejelser ved solcelleanlæg til erhverv. Få revisoren ind over, før vi fastlægger en løsning, hvis anlægget skal indgå i selskabets regnskab.
Placering kapacitet og de fire typiske afskrivningssatser
Et solcelleanlæg på taget af et eksisterende værksted vurderes ikke nødvendigvis som et anlæg, der er integreret i bygningen fra opførelsen. Den fysiske placering, montageformen og bygningstypen kan afgøre, om anlægget skattemæssigt behandles som et selvstændigt driftsmiddel eller som en fast installation. Kapaciteten får især betydning, når anlægget nærmer sig eller overstiger 1 MW.
De fire situationer du typisk møder
Erhvervsanlæg under 1 MW på tag eller facade. Et selvstændigt anlæg på en erhvervsbygning kan som udgangspunkt behandles som driftsmiddel med op til 25 % årlig saldoafskrivning BDO om solceller på erhvervsbygninger. Det kræver, at anlægget ikke reelt er en integreret del af bygningen.
Erhvervsanlæg over 1 MW. For større anlæg kan satsen typisk være begrænset til op til 15 % årligt, jf. ovenfor. Kapaciteten skal derfor være dokumenteret, og klassifikationen skal være på plads, før du lægger en bestemt saldo ind i regnskabet.
Fabriks- og lagerbygninger. Et anlæg, der er integreret i bygningen, kan følge bygningens regler med op til 4 % årligt, svarende til 25 års lineær afskrivning. Ved kontorbygninger kan behandlingen være mere begrænset, fordi reglerne for installationer i ikke-afskrivningsberettigede bygninger kan blive relevante.
Privat bolig. Et nyt privat anlæg kan som udgangspunkt ikke afskrives efter de almindelige private regler. Eltilslutning, beskyttelse, måling og dokumentation skal stadig udføres korrekt, men den tekniske installation giver ikke i sig selv en privat afskrivningsret.
| Scenarie | Placering og kapacitet | Ejerform | Afskrivningssats | Bemærkning |
|---|---|---|---|---|
| Selvstændigt erhvervsanlæg | Erhvervstag eller facade, under 1 MW | Erhverv | Op til 25 % saldoafskrivning | Forudsætter korrekt klassifikation som driftsmiddel |
| Større selvstændigt anlæg | Erhvervsejendom, over 1 MW | Erhverv | Op til 15 % | Kapacitet og levetid kan begrænse satsen |
| Integreret anlæg | Fabriks- eller lagerbygning | Erhverv | Op til 4 % | Kan følge bygningen eller installationen |
| Privat bolig | Solceller på egen bolig | Privat | Som udgangspunkt ingen afskrivning | De almindelige private regler skal anvendes |
Den midlertidige 108 %-regel for fabriksnye driftsmidler gælder i perioden 1. januar 2025 til 31. december 2026, så længe ordningen er i kraft BygTek om fradrag for solceller på virksomheders bygninger. Reglen ændrer ikke kravet om at afgøre, om anlægget er et driftsmiddel, en installation eller en bygningsdel. Få kapacitet, placering og integrationsgrad skrevet ind i dokumentationen, før du beregner effekten.
Beregningseksempel saldoafskrivning år for år
Et erhvervsanlæg på 40 kW koster i dette forenklede, fiktive eksempel 240.000 kr. inklusive montering, inverter og tilslutning. Vi forudsætter, at anlægget er et selvstændigt driftsmiddel, og at virksomheden bruger maksimal saldoafskrivning på 25 %, jf. BDO's gennemgang af afskrivningssatser ovenfor.
Årets afskrivning udgør 25 % af primoværdien. Ultimoværdien findes ved at trække årets afskrivning fra primoværdien.
| År | Primoværdi (kr.) | Årets afskrivning (kr.) | Ultimoværdi (kr.) |
|---|---|---|---|
| 1 | 240.000 | 60.000 | 180.000 |
| 2 | 180.000 | 45.000 | 135.000 |
| 3 | 135.000 | 33.750 | 101.250 |
| 4 | 101.250 | 25.312,50 | 75.937,50 |
| 5 | 75.937,50 | 18.984,38 | 56.953,12 |
| 6 | 56.953,12 | 14.238,28 | 42.714,84 |
Årets beløb falder, fordi saldoen bliver mindre. Derfor giver saldoafskrivning en større fradragseffekt i begyndelsen end senere i forløbet. Beregningen adskiller sig dermed fra en lineær model, hvor beløbet normalt fordeles mere jævnt.
Regneeksemplet er ikke en skattemæssig facitliste. Det viser kun mekanikken i en 25 % saldo. Den faktiske behandling afhænger af ejer, fysisk placering, kapacitet, anvendelse og dokumentation.
Den midlertidige 108 %-regel kan ændre afskrivningsgrundlaget for fabriksnye driftsmidler i den relevante periode. Den gælder ikke automatisk, og den ændrer heller ikke vurderingen af, om anlægget er et driftsmiddel, en installation eller en bygningsdel. Få revisoren til at beregne skatten, og sørg for, at elektrikeren dokumenterer den faktiske levering og installation.
Almindelige misforståelser om solcelleafskrivning
Vi møder især tre fejl, når kunder søger på solcelleanlæg afskrivning. De opstår typisk, fordi en regel fra en virksomhedsside bliver læst som en privat regel, eller fordi et teknisk anlæg bliver beskrevet for upræcist på fakturaen.
Misforståelse 1
“Jeg kan automatisk afskrive, fordi anlægget producerer strøm.”
Det kan du som privatperson som udgangspunkt ikke efter de almindelige private regler. Den historiske ordning er knyttet til køb eller bindende aftale senest 19. november 2012, og nyere private anlæg skal ikke uden videre aktiveres og afskrives i et regnskab Skattestyrelsens historiske vejledning om solcelleordningen.
Huskeregel: Privat bolig betyder ikke automatisk privat afskrivning.
Misforståelse 2
“Alle virksomheder bruger 25 %.”
25 % er ikke en universel sats. Et selvstændigt erhvervsanlæg under 1 MW kan i relevante tilfælde behandles med op til 25 % saldoafskrivning, mens større anlæg og integrerede installationer kan følge andre satser BDO om kapacitet og placering.
Huskeregel: Mål kapaciteten, og beskriv placeringen, før du vælger sats.
Misforståelse 3
“Hele installationsprisen kan afskrives på samme måde.”
Det er heller ikke sikkert. Selve solcelleanlægget, inverteren, tilslutningen og eventuelle bygningsændringer kan have forskellige skattemæssige egenskaber. Et selvstændigt driftsmiddel kan have ét afskrivningsforløb, mens en permanent ændring af bygningen kan følge reglerne for bygning eller installation.
Huskeregel: Bed om en opdelt faktura og en teknisk beskrivelse. Det gør revisorens arbejde lettere og mindsker risikoen for, at dele af projektet placeres forkert.
Næste skridt for din solcelleinvestering
Start med dokumentationen. Saml faktura, elinstallatør-erklæring, enlinjetegning, oplysninger om anlæggets kapacitet og dokumentation for nettilslutningen i én mappe. Gem også en beskrivelse af, om panelerne er monteret oven på taget, på en facade eller integreret i selve bygningen.
Hvis anlægget er over 50 kW, indgår i en erhvervsvirksomhed eller kombineres med andre vedvarende energianlæg på samme matrikel, bør du kontakte en registreret revisor tidligt. Det er langt bedre at få klassifikationen på plads, før anlægget idriftsættes, end at skulle ændre gamle regnskaber bagefter.
Brug denne arbejdsgang
- Book et møde med revisoren før idriftsættelse. Giv revisoren faktura, kapacitet, placering, ejerforhold og nettilslutning.
- Få kapacitet og placering bekræftet skriftligt af installatøren. Den tekniske dokumentation skal stemme med den fysiske installation.
- Ajourfør saldi i årsregnskabet. Brug ikke sidste års tal ukritisk, hvis anlægget er ændret, udvidet eller opdelt.
- Kontrollér den aktuelle vejledning om 108 %-ordningen. Reglerne er midlertidige og kan ændres, så tjek altid den gældende tekst hos Skattestyrelsen.
- Gem bilagene i mindst 5 år efter afskrivningsperiodens udløb. Din revisor kan anbefale en længere opbevaring, hvis projektet indgår i større byggesager.
For private med et mindre anlæg på egen bolig er det vigtigt ikke at oprette et kunstigt afskrivningsregnskab. Hvis anlægget ikke er en del af momsregistreret aktivitet og ikke behandles erhvervsmæssigt, er afskrivning som udgangspunkt ikke det relevante spor. Din revisor skal i stedet vurdere de regler, der gælder for nettilslutning, egenproduktion og eventuelt salg af strøm.
Vi kan som autoriseret elinstallatør dokumentere den tekniske del af opgaven, herunder anlæggets kapacitet, tilslutning og komponenter. El-Team Sjælland ApS udfører solcelleinstallationer og leverer den el-tekniske dokumentation, som du kan tage med til revisoren. Du kan også se vores støtte til solceller og el-tekniske løsninger.
Reglerne kan ændre sig, og den endelige afgørelse ligger altid hos Skattestyrelsen. Kontakt os fra Herfølge, hvis du skal have vurderet den tekniske opbygning af et solcelleanlæg i Køge, Næstved, Ringsted, Roskilde, Slagelse eller andre steder på Sjælland, og få dokumentationen på plads, før arbejdet sættes i gang.
Få en skriftlig gennemgang af dit solcelleanlægs kapacitet, placering og tilslutning, før du tager den skattemæssige beslutning. Kontakt El-Team Sjælland ApS, så hjælper vi med den el-tekniske afklaring og samler de oplysninger, din revisor skal bruge.